בארה”ב, נתוני האינפלציה הגבוהים חיזקו את הציפיות להעלאות ריבית ולריבית גבוהה לאורך זמן. אי־הוודאות לגבי
ההשקעות בתשתיות AI הכבידה על מדדי המניות בארה”ב, ותשואות האג”ח המשיכו לעלות לאורך החודש. באירופה
נמשכה עליית התשואות בשוק האג”ח על רקע אי־שקט פוליטי וחברתי. בישראל, האינפלציה שוב הפתיעה כלפי
מטה, אך בנק ישראל השאיר את הריבית ללא שינוי וצפוי להמתין להתבהרות התמונה הפוליטית בטרם יפחית שוב
את הריבית.
התפתחויות בעולם
מדד המחירים לצרכן בארה”ב עלה ב0.6%- בספטמבר מה שהביא את האינפלציה להאיץ, חודש שלישי ברציפות,
לקצב של 3.7% )מ 3.4%-(. מדד הליבה הפתיע כשעלה יותר מהציפיות, מה שמלמד שהלחצים האינפלציוניים
בארה”ב רחבים יותר מעליית מחירי האנרגיה לבד. למרות זאת, בפד השאירו את הריבית ללא שינוי ברמה של -3.75%
4.0% וציינו כי נדרש מידע נוסף כדי לקבוע מה המדיניות המתאימה שתעזור להחזיר את האינפלציה ליעד של .2%
וורש גם הפתיע כשהודיע שמספר החלטות הריבית השנתיות יצומצמו משנת 2027 בהחלטה אחת וב2028- בשתי
החלטות. שינוי זה עשוי להעלות את פרמיית אי הוודאות ולהגביר את התנודתיות באג”ח האמריקאיות. הציפיות לריבית
גבוהה לאורך זמן הציבו שוב סימני שאלה בנוגע למרוץ ההשקעות ב-AI שעבר בחודשים האחרונים להסתמך על גיוס
חוב והלוואות שכעת יגלמו עלויות חוב גבוהות יותר לאורך זמן. הדבר מעלה את רמת הסיכון של מגוון החברות
בשרשראות האספקה של תעשיית ה-AI, מחברות קטנות ועד לענקיות הטכנולוגיה. לעומת זאת בשוק מעריכים כי
אימוץ הטכנולוגיה יצליח להביא לשיפור בפריון וברווחיות של חברות במגזרים רבים, מה שהוביל לרוטציה בין
הסקטורים כשהמשקיעים עברו להשקעות בענפים סולידיים כמו בריאות או מסחר קמעונאי. במהלך החודש נרשמה
גם תנועה של משקיעים שעברו לנכסים בטוחים כמו אג”ח ממשלתיות, מה שהוביל לירידת תשואות, לראשונה זה
מספר חודשים.
באירופה, תשואות האג”ח הארוכות המשיכו לטפס באוקטובר. צרפת ריכזה את עיקר תשומת הלב לאור המשבר
הפוליטי והחברתי שהביא למהומות ברחבי המדינה. בתוך כך, ולקראת הבחירות לנשיאות צרפת ב ,2027- הציגה
מועמדת הימין לה פן תקציב שאמור לחתוך את ההוצאה הממשלתית ב136- מיליארד אירו ולהוריד את הגירעון ל-
3.7% תוצר בשנה הבאה, בהשוואה לרמה של 5.4% כיום. עם זאת, התוכנית נתפס ת כלא ריאלית על ידי המשקיעים
ותשואות האג”ח ל10- שנים זינקו במהלך החודש ב58- נ”ב עד לרמה של .5.07% בעקבות כך, ה פער בין תשואת
האג”ח של צרפת לזו של גרמניה גדלה ל174- נ”ב, הרמה הגבוהה ביותר מאז משבר החובות ב2011- ומצב חריג עבור
הכלכלה השנייה בגודלה באירופה. ב-ECB חוששים מתרחיש בו עליית התשואות החדה מתרחבת לכלל גוש האירו
ויתלבטו בין התערבות רוחבית, מה שיקשה דווקא על מדינות כמו גרמניה ואיטליה, או התערבות נקודתית שתצריך
הסכמות פוליטיות מורכבות.
ישראל
האינפלציה בישראל המשיכה להפתיע כלפי מטה, כאשר מדד המחירים הציג בספטמבר ירידה של ,0.5% לעומת
צפי לירידה של .0.3% לאור כך האינפלציה בישראל עלתה רק במעט ל1.6%- )מ1.5%-( ולמרות זאת בנק ישראל
בחר שלא להפחית את הריבית פעם נוספת והיא נשארה ברמה של .3.25% תחזיות הצמיחה של בנק ישראל אומנם
הציגו צפי לצמיחה מהירה של 5.6% השנה ו7.5%- ב- ,2027 אך בניכוי הייצור בחו”ל )שמיוחס בעיקר למכירות של
אנבידיה בעולם( תחזיות הצמיחה עודכנו דווקא כלפי מטה ב0.6%- השנה )ל3.4%-( וב0.4%- ב2027- )ל5.1%-(. שוק
המניות בישראל הגיב בירידות לתוצאות הבחירות על רקע חוסר הודאות. בנוסף, התמונה הפוליטית צפויה להשפיע
גם היא על תוואי הריבית קדימה. הקמת ממשלה וגיבוש תקציב לשנת 2027 שיכלול הקטנת הוצאות ורפורמות
מעודדות צמיחה יאפשר לבנק לבצע עוד מספר הפחתות ריבית במהלך .2027 לחילופין תקציב מרחיב עשוי להעמיד
בסימן שאלה את המשך הפחתות הריבית. גם מצב של הליכה לסבב בחירות נוסף צפוי להביא את בנק ישראל
להשאיר את הריבית ללא שינוי.
השונות בתשואות בין הסקטורים הכלכליים בארה”ב
לסיכום
ארה”ב : האינפלציה האיצה ל,3.7%- הפד הותיר את הריבית ללא שינוי )4.0%-3.75%(, וחששות מעלויות המימון
של השקעות ב-AI הובילו לרוטציה לענפים דפנסיביים.
אירופה: משבר פוליטי חריף בצרפת הקפיץ את תשואות האג”ח ל- 10 שנים ל- ,5.07% והרחיב את הפער מול
גרמניה לרמתו הגבוהה מאז .2011
ישראל: האינפלציה התמתנה יותר מהתחזיות ועומדת על ,1.6% אך בנק ישראל השאיר את הריבית על 3.25%
וממתין להתבהרות התמונה הפוליטית והתקציבית.
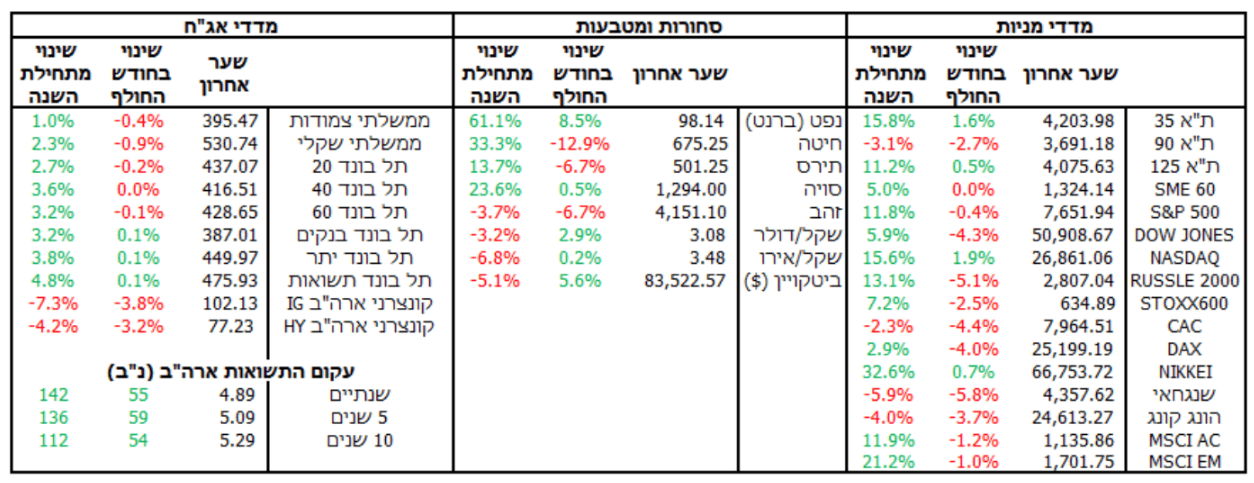
שוקי המניות: נרשמה מגמה מעורבת בעולם לצד חולשה במדדים המובילים באירופה )כמו צרפת וגרמניה( ובמדד
ת”א ,90 בעוד מדד ת “א 35 עלה ב.1.6%-
סחורות ומט”ח: מחיר הנפט זינק ב- 8.5% על רקע הלחצים בשווקים, בעוד השקל התחזק מול הדולר ב2.9%-
ונסחר ברמה של 3.08 ש” ח.
אנליסטים עדיין ממליצים לנקוט משנה זהירות לקראת בחירות האמצע בארה” ב, תוך שמירה על השקעה בחו” ל
מנוטרלת מטבע.
הבהרה משפטית
מסמך זה הוכן למטרות אינפורמטיביות וסקירה כללית בלבד, ואין בו משום הבטחה להשגת תשואה כלשהי או
הצהרה על רווחיות. המידע המובא במסמך מבוסס על נתוני עבר, ואין להסתמך עליו כאינדיקציה לביצועי העתי ד.
המידע במסמך זה אינו מהווה תחליף לייעוץ השקעות, שיווק השקעות או ניהול תיקי השקעות כהגדרתם בחוק
הסדרת העיסוק בייעוץ השקעות, בשיווק השקעות ובניהול תיקי השקעות, תשנ”ה, 1995 – ואינו מתחשב בנתונים
ובצרכים המיוחדים של כל אדם. המידע המוצג אינו מהווה הצעה לרכישה, החזקה או מכירה של ניירות ערך או
נכסים פיננסיים כלשהם. “גינדי שרים”, עובדיה ומי מטעמה, לא יהיו אחראים לכל נזק או הפסד שייגרמו כתוצאה
מהסתמכות על המידע המופיע במסמך זה. השימוש במידע הוא על אחריותו הבלעדית של הקורא.