מחירי הנפט חזרו אל מעל ל100- דולר לחבית בספטמבר על רקע המתיחות במזרח התיכון והעימות שהתפתח בין סעודיה לתימן. האינפלציה בארה”ב נשארה גבוהה ולא רק בגלל השפעת מחירי האנרגיה, מה שהביא את הפד להעלות את הריבית לראשונה מאז יולי .2023 בגוש האירו וביפן העלו גם כן את הריבית. בישראל האינפלציה נשארה ברמה נמוכה. בנק ישראל הוריד את הריבית וכנראה ימתין להתבהרות התמונה התקציבית על מנת לקבוע את המשך המגמה.
התפתחויות בעולם
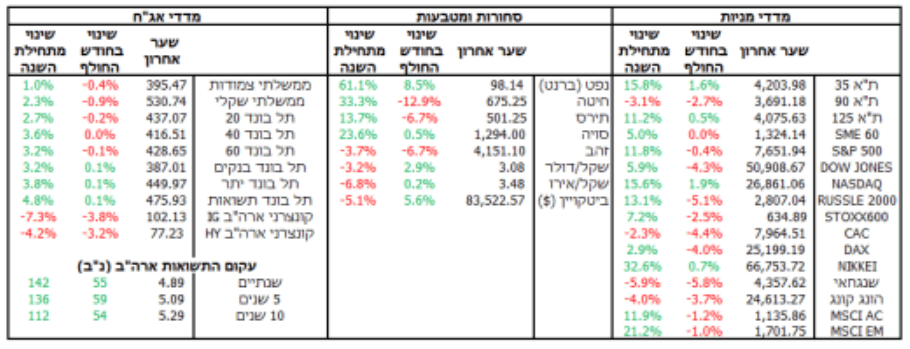
המתיחות במזרח התיכון ממשיכה להשפיע על הכלכלה העולמית דרך מחירי האנרגיה שעלו במהלך החודש שוב אל מעל ל100- דולר לחבית. דבר זה הביא לזינוק נוסף במחירי הדלק בארה”ב והחזיר את החשש שהדבר יתגלגל למחירים של מוצרים ושירותים שונים בכלכלה. מדד המחירים לצרכן אכן עלה ב0.4%- והשאיר את האינפלציה ברמה של ,3.4% כשמדד הליבה עלה ב0.3%- והצביע על כך שזו לא נובעת רק מהעלייה במחירי הדלק. אומנם אינפלציית
הליבה לפי מדד ה-PCE האטה ב- 0.3% אך היא עדיין עומדת על רמה של .3.0% לאור כך הפד העלה את הריבית ב- ,0.25% לראשונה מזה שנתיים, כאשר כל חברי הוועדה הצביעו בעד העלאה זו. היו”ר וורש ציין במסיבת העיתונאים שמרבית הסיכונים עדיין מוטים כלפי עליה נוספת באינפלציה בעוד ששוק העבודה יציב, וכי בניגוד לשנים האחרונות, בוועדה מאמינים כי האינפלציה לא תחזור ליעד של 2% ללא התערבות. בהתאם, תחזית הפד לריבית עודכנה כלפי מעלה ב0.3%- בסוף 2026 וב0.5%- בסוף 2027 מה שמביא אותה לרמה של 4.1% גם בסוף .2027 שינוי זה, בשילוב החוב הממשלתי בארה”ב שממשיך לצמוח, המשיכו לדחוף את תשואות האג”ח כלפי מעלה. התשואות לשנתיים עלו עד לרמה של ,4.93% לראשונה מזה שנתיים, ואילו התשואות ל10- שנים הגיעו לרמה של ,5.29% שיא של 14 שנים. בוול סטריט המשיכו לעסוק במהפכת ה-AI וספציפית באזהרות שיצאו מבחירי חברות הטכנולוגיה בנוגע לסיכונים הטמונים בקצב התפתחות המהיר של הטכנולוגיה. פגישת טראמפ ושי בשולי עצרת האו”ם לא הביאה לפריצות דרך גם במלחמת הסחר, כאשר ההחלטת העיקרית שהתקבלה היא המשך הפסקת האש בין שתי המעצמות לפרק זמן בלתי מוגדר. באירופה, ה-ECB העלה את הריבית ב 0.25%- והציג עמדה ניצית שמחזקת את ההערכות כי צפויות
באירופה העלאות ריבית נוספות. ב-ECB מציינים כי במרבית התרחישים האינפלציה צפויה להישאר מעל ליעד של 2% גם בשנת .2028 מהצד השני, תחזיות הצמיחה היו יחסית אופטימיות בעקבות הציפיות לשיפור בפריון בזכות הטמעת AI והשקעות העתק של המדינות בגוש האירו בתעשייה, בתשתיות ובביטחון, ובזכות הצריכה באירופה שחזקה מבעבר. ביפן, הבנק המרכזי העלה את הריבית ב0.25%- לרמה של ,1.25% רמת הריבית הגבוהה ביותר מאז .1995 מדובר בהאצה בקצב העלאות הריבית, כאשר 4 ההעלאות הקודמות נעשו בקצב של אחת לחצי שנה וזו הנוכחית נעשתה לאחר ארבעה חודשים.
ישראל
בניגוד למגמה בשאר העולם, בנק ישראל הפחית את הריבית ב- .0.25% הדבר הגיע בעקבות רמת האינפלציה הנמוכה )1.5%( במשק לאחר שמדד המחירים לצרכן הפתיע לטובה ועלה רק ב0.7%- )לעומת צפי לעליה של 0.8%(. הפחתת מס הבלו ב- 0.5 ₪ לליטר ייצרה הקלה מסוימת במחירי הדלק לחודשיים הקרובים, אך הדבר מגדיל דווקא את האתגר התקציבי העתידי. בבנק ישראל התייחסו גם לגידול בתוצר שאומנם צמח בקצב גבוה גם בהשוואה לתקופה שאחרי מבצע “עם כלביא”, אך חלק מכך נובע מפעילות ייצור ומכירה של חברות ישראליות בחו”ל. בנוסף, בבנק מעריכים כי האינפלציה תישאר סביב מרכז היעד, כלומר באזור ,2% מה שמשאיר אפשרות להורדות ריבית נוספות. עם זאת תקופת הבחירות והצורך להעביר תקציב נוסף עד חודש מרץ עשויים לעודד הגדלות תקציביות נוספות ולכן ההערכות הן כי בבנק ישראל יהיו זהירים עד שהתמונה התקציבית תתבהר. גם המשקיעים ממתינים לראות את תוצאות הבחירות וההשלכות שלהן על הכלכלה. איתותים על גיבוש תקציב מרוסן או הובלת רפורמות מהותיות לפעילות המשק עשויים להוביל לראלי נוסף בשוק המקומי. מעבר לכך, לתוצאות הבחירות תהיה השפעה על השווקים גם בהינתן האיתות שאלו יספקו למשקיעים לגבי האפשרות ליציבות פוליטית, חברתית וביטחונית בשנים הקרובות. ככל
שהמשקיעים
יניחו שהסביבה תהיה יציבה יותר כך גם האטרקטיביות של השוק הישראלי תהיה גבוהה יותר בעיני משקיעים מקומיים וזרים.
מגמת הריבית בישראל נפרדה מהמגמה העולמית
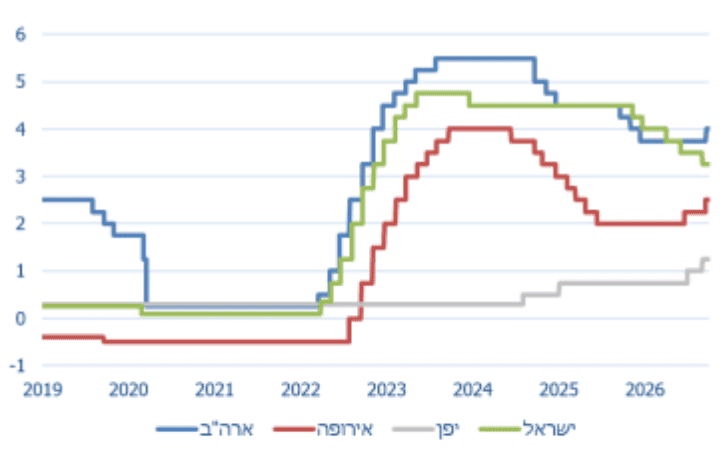
מקור: BoJ ,FRED, בנק ישראל
לקוחות ושותפים יקרים, להלן סיכום עדכון חודש ספטמבר :2026
- נפט ודלק: זינוק מעל 100 דולר לחבית עקב מתיחות במזרח התיכון.
- ריבית ארה”ב: עלייה של 0.25% ותחזית לריבית גבוהה לאורך זמן.
- אג”ח ארה”ב: תשואות שיא רב שנתיות )10 שנים ב 5.29%(.
- אירופה ויפן: העלאות ריבית בעקבות לחצים אינפלציוניים.
- ישראל: הורדת ריבית לראשונה בניגוד למגמה העולמית הודות לאינפלציה נמוכה)1.5%(.
- תקציב ופוליטיקה בארץ: המתנה לתוצאות הבחירות ולאישור התקציב.
בשל כך, האנליסטים ממשיכים להמליץ להיות במשנה זהירות בשל אי הוודאות והחששות בחשיפת יתר מנייתית.
הבהרה משפטית
מסמך זה הוכן למטרות אינפורמטיביות וסקירה כללית בלבד, ואין בו משום הבטחה להשגת תשואה כלשהי או הצהרה על רווחיות. המידע המובא במסמך מבוסס על נתוני עבר, ואין להסתמך עליו כאינדיקציה לביצועי העתיד. המידע במסמך זה אינו מהווה תחליף לייעוץ השקעות, שיווק השקעות או ניהול תיקי השקעות כהגדרתם בחוק הסדרת העיסוק בייעוץ השקעות, בשיווק השקעות ובניהול תיקי השקעות, תשנ”ה, 1995 – ואינו מתחשב בנתונים ובצרכים המיוחדים של כל אדם. המידע המוצג אינו מהווה הצעה לרכישה, החזקה או מכירה של ניירות ערך או נכסים פיננסיים כלשהם. “גינדי שרים”, עובדיה ומי מטעמה, לא יהיו אחראים לכל נזק או הפסד שייגרמו כתוצאה מהסתמכות על המידע המופיע במסמך זה. השימוש במידע הוא על אחריותו הבלעדית של הקורא.